Une révélation choc sur l’argent de nos services publics
On a tous déjà pesté contre un radiateur en panne au lycée ou un commissariat vétuste. En effet, nous imaginons souvent que l’argent de nos impôts sert directement à équiper le terrain. Pourtant, la réalité des finances publiques vient de nous infliger une immense douche froide. Le gouvernement a publié une annexe inédite au projet de budget 2027. Ce document officiel dévoile précisément la part de chaque ministère consacrée au paiement des retraites.
En réalité, cette transparence comptable brise un tabou entretenu depuis des décennies. D’ailleurs, de nombreux observateurs réclamaient cette mise au clair pour comprendre où filent nos milliards.
Près d’un tiers des crédits de certaines administrations finance exclusivement d’anciens agents déjà partis en retraite.
Le grand écart des ministères : que finance vraiment l’argent public ?
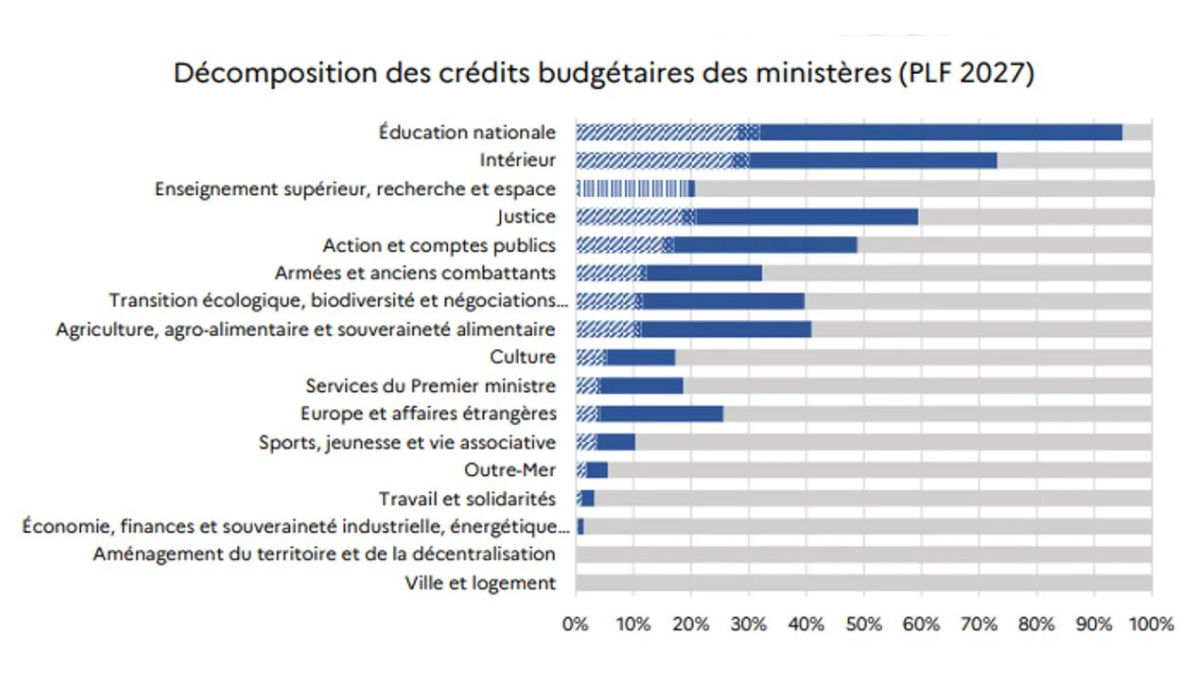
Le graphique officiel publié par Bercy expose des disparités tout simplement vertigineuses. En effet, l’Éducation nationale consacre 32 % de ses crédits au compte des pensions en 2027. Cela représente 28,5 milliards d’euros absorbés sur une enveloppe totale de 89,1 milliards d’euros. De plus, les dépenses globales de personnel y dépassent 94 % de tout le budget.
Par conséquent, la marge pour rénover les bâtiments ou acheter du matériel pédagogique devient dérisoire. Le ministère de l’Intérieur subit la même contrainte avec 30 % de ses fonds alloués aux pensions. Ainsi, les forces de l’ordre voient une part immense de leurs crédits préemptée par le passé. En revanche, d’autres secteurs échappent presque totalement à ce fardeau salarial direct. Par exemple, la Ville et le Logement consacrent l’intégralité de leurs crédits à des dépenses d’intervention.
| Ministère | Retraites et pensions (CAS et cotisations) | Autres frais de personnel | Reste des dépenses (fonctionnement, investissement) |
|---|---|---|---|
| Éducation nationale | 32 % | 63 % | 5 % |
| Intérieur | 30 % | 43 % | 27 % |
| Enseignement supérieur, recherche et espace | 20 % | 1 % | 79 % |
| Justice | 20 % | 39 % | 41 % |
| Action et comptes publics | 17 % | 32 % | 51 % |
| Armées et anciens combattants | 13 % | 19 % | 68 % |
| Transition écologique | 11 % | 29 % | 60 % |
| Culture | 5 % | 12 % | 83 % |
| Ville et logement | 0 % | 0 % | 100 % |
Moins d’un actif par retraité : comment expliquer un tel gouffre ?
Cette répartition comptable surprend souvent les citoyens non avertis. Pourtant, ce déséquilibre provient d’un phénomène démographique bien documenté. On dénombre désormais moins d’un cotisant en activité pour un retraité dans la fonction publique. En comparaison, le secteur privé maintient un ratio de 1,5 cotisant par pensionné.
De plus, l’État recrute aujourd’hui une part grandissante d’agents contractuels. Or, ces contractuels cotisent au régime général et non à la caisse des fonctionnaires. Cette pratique prive donc le compte spécial de cotisants essentiels. Dès lors, l’État doit compenser ce manque colossal pour maintenir le système à flot.
Une loi votée en 2006 interdit formellement à ce compte d’afficher le moindre déficit. C’est pourquoi la contribution patronale de l’État grimpe continuellement pour boucher les brèches. Ce taux de surcotisation employeur a ainsi atteint 82,26 % en 2026 pour les personnels civils. Il culmine même à 126,07 % pour les personnels militaires, contre seulement 28 % dans le privé.
L’État a ainsi injecté 41,5 milliards d’euros en 2025 pour équilibrer le régime des fonctionnaires.
Clichés tenaces : les agents publics touchent-ils un régime de faveur ?
Face à ces montants colossaux, certains dénoncent un prétendu privilège des agents de l’État. Cependant, les conclusions du gouvernement et des experts contredisent fermement cette idée reçue. En effet, une étude de la DREES montre une réalité bien différente. Si les règles du privé s’appliquaient aux fonctionnaires, leur pension moyenne augmenterait de 1,5 %.
En revanche, les fonctionnaires civils partent en moyenne quatorze mois plus tôt que les salariés du privé. Cet écart s’explique par les départs anticipés accordés aux métiers pénibles, comme les policiers ou les soignants. D’ailleurs, plusieurs organismes indépendants ont tenté d’évaluer le juste taux de cotisation de l’État.
L’Institut des politiques publiques préconise par exemple un taux cible de 34,7 %. La Cour des comptes chiffre quant à elle ce taux légitime à 44,1 % pour les personnels civils. Toutefois, le cabinet ministériel rappelle que les différences de statut rendent toute comparaison directe fragile.
Quel avenir pour les services publics face au choc des générations ?
Ces arbitrages budgétaires posent désormais une question brûlante pour les jeunes générations. Entre 2000 et 2023, la part des retraites a grimpé dans le PIB pendant que celle de l’enseignement reculait. En fait, les dépenses de vieillesse expliquent un tiers de l’écart budgétaire français avec nos voisins européens.
Le gouvernement prévoit ainsi un effort d’économie de 5,5 milliards d’euros pour le budget 2027. Ce plan prévoit notamment une sous-indexation partielle des pensions face à l’inflation. De plus, le rabot fiscal sur l’abattement des retraités rapportera des recettes bienvenues. Ces choix comptables conditionnent directement notre capacité à bâtir l’école et la sécurité de demain.
La vraie question n’est pas d’opposer les âges, mais de sauver nos services publics essentiels.
Quel équilibre souhaitons-nous trouver entre le respect de nos aînés et l’avenir des jeunes actifs ?